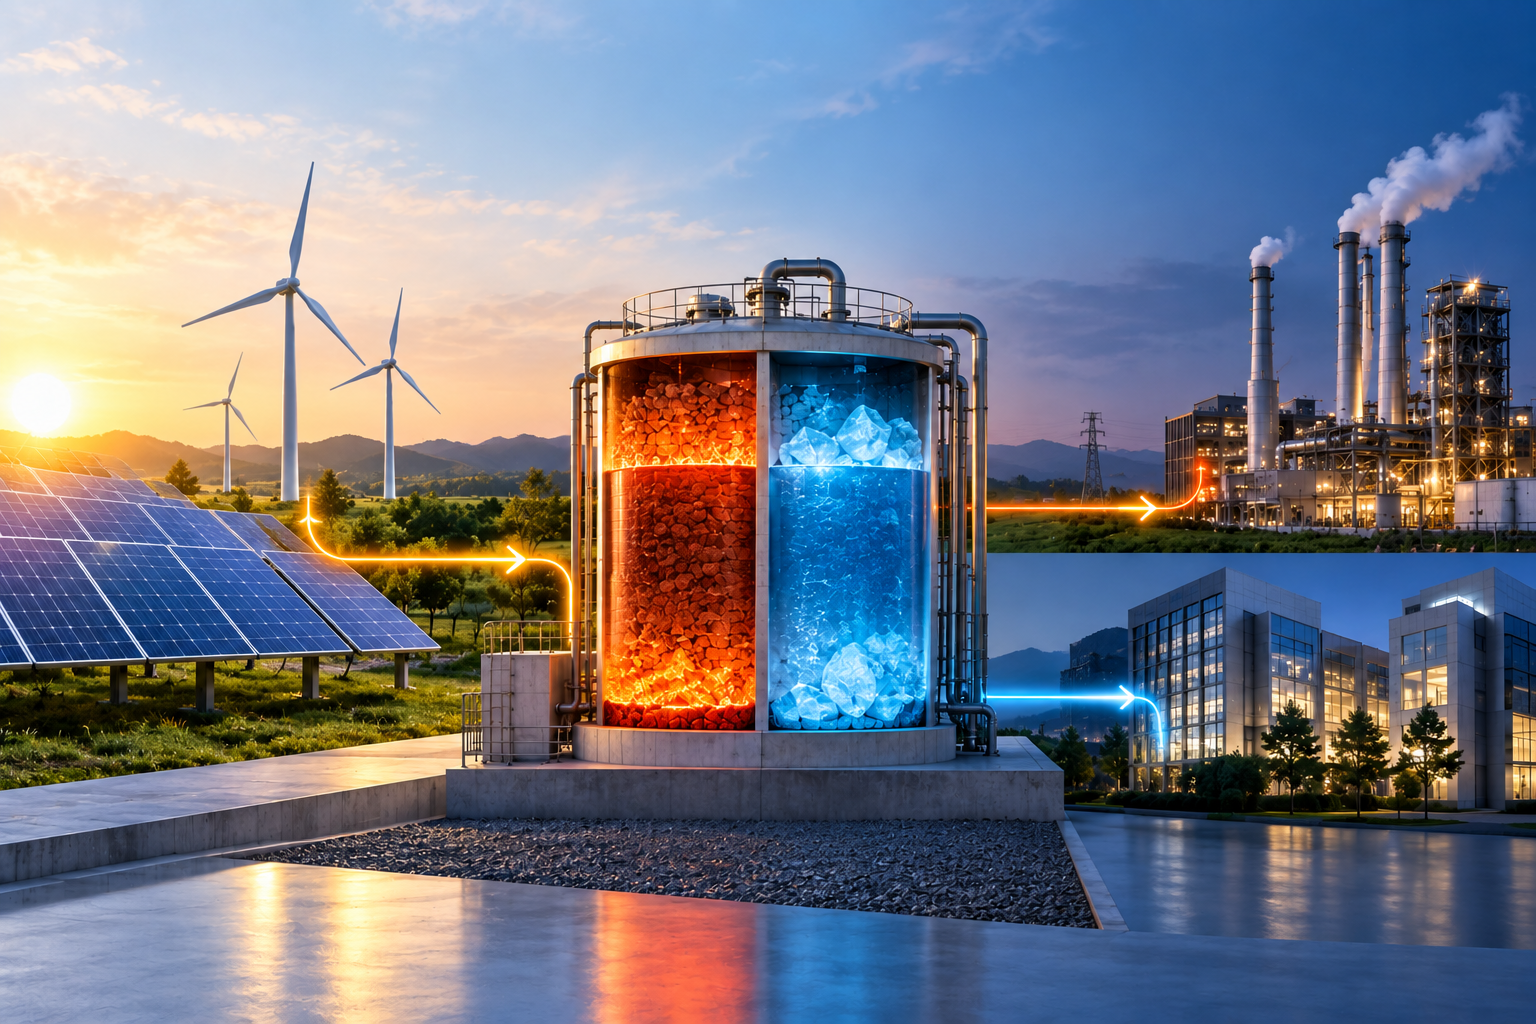
Thermal Energy Storage(TES), 배터리 다음의 에너지 저장 시장이 될 수 있을까?
태양광과 풍력이 늘어나면서 에너지 산업에서 가장 자주 등장하는 단어 중 하나가 ESS(Energy Storage System)다. 지금까지 ESS라고 하면 대부분 리튬이온 배터리를 떠올렸다. 낮에 생산된 태양광 전력을 배터리에 저장했다가 저녁에 사용하거나, 전력망의 주파수를 조정하는 것이 대표적인 활용 방식이다.
그런데 최근 에너지 업계에서는 조금 다른 저장 기술이 빠르게 주목받고 있다. 바로 Thermal Energy Storage, 즉 열에너지저장(TES)이다. 전기를 배터리 안에 화학에너지로 저장하는 대신, 전기나 폐열을 이용해 돌·벽돌·흑연·용융염·물·얼음 같은 물질을 가열하거나 냉각한 뒤 필요할 때 열이나 냉기를 꺼내 쓰는 방식이다. 특히 산업에서 필요한 에너지의 상당 부분은 처음부터 전기가 아니라 ‘열’이라는 점 때문에 TES의 경제성이 다시 평가받고 있다. [주1][주2]
1. TES는 정확히 어떤 기술일까?
Q. 전기를 저장한다는 ESS와 무엇이 다른가?
가장 중요한 차이는 무엇을 저장하고 무엇으로 꺼내 쓰느냐다. 배터리 ESS, 즉 BESS(Battery Energy Storage System)는 전력을 화학에너지 형태로 저장했다가 다시 전기로 출력한다. 반면 TES는 에너지를 ‘열’ 또는 ‘냉열’의 형태로 저장한다. 따라서 공장에 증기가 필요하거나 건물에 냉방이 필요한 상황이라면 굳이 전기를 배터리에 저장한 뒤 다시 히터나 냉동기를 돌릴 필요 없이, 처음부터 열이나 냉기를 저장할 수 있다. [주1][주3]
TES 기술은 크게 세 가지로 구분할 수 있다. 첫째는 현열저장(Sensible Heat Storage)이다. 물·돌·모래·벽돌·흑연·용융염 등의 온도를 올리거나 내려 에너지를 저장한다. 둘째는 잠열저장(Latent Heat Storage)으로, 얼음이 녹거나 PCM(Phase Change Material)이 상변화할 때 흡수·방출하는 열을 이용한다. 셋째는 열화학저장(Thermochemical Storage)으로 가역적인 화학반응을 통해 열을 저장한다. 현재 상용화가 가장 빠른 영역은 구조가 비교적 단순한 현열과 잠열 방식이다. [주2][주4]
Q. PCM은 무엇이고, 왜 열을 많이 저장할 수 있을까?
PCM은 Phase Change Material, 즉 상변화물질이다. 이름은 어렵지만 원리는 우리가 매일 접하는 얼음을 생각하면 아주 쉽다.
냉동실에서 꺼낸 얼음에 열을 가하면 처음에는 얼음의 온도가 올라간다. 그런데 0°C에 도달한 뒤에는 열을 계속 받아도 온도가 크게 올라가지 않고 얼음이 물로 녹는 데 에너지가 사용된다. 이처럼 물질이 고체에서 액체로, 또는 액체에서 고체로 상태가 바뀔 때 많은 열을 흡수하거나 방출하는 현상을 이용하는 것이 PCM이다. 이때 저장되는 에너지를 ‘잠열’이라고 한다. [주2][주4]
쉽게 말하면 PCM은 열을 빨아들이는 스펀지와 비슷하다. 일반적인 물이나 돌은 열을 받으면 온도가 계속 올라가지만, PCM은 특정 온도에 도달하면 녹으면서 많은 열을 흡수한다. 반대로 온도가 내려가 다시 굳을 때는 저장했던 열을 방출한다. 따라서 같은 공간에서도 단순히 물질의 온도만 변화시키는 현열저장보다 더 많은 에너지를 저장할 수 있는 경우가 있다. [주2][주4]
예를 들어 28°C에서 녹는 PCM을 건물 벽이나 냉방 시스템에 넣었다고 생각해보자. 밤에 외부온도가 낮을 때 PCM을 28°C 이하로 냉각하면 PCM이 굳으면서 냉열을 ‘충전’한다. 다음날 건물 내부온도가 올라가면 PCM이 열을 흡수하며 녹기 시작하고, 이 과정에서 실내온도가 빠르게 올라가는 것을 늦춰준다.
이를 배터리에 비유하면 다음과 같다.
밤 또는 전력가격이 싼 시간
전기·차가운 외기 → PCM 냉각 → PCM이 굳음 → 냉열 충전
낮 또는 냉방수요가 높은 시간
건물의 열 → PCM이 열을 흡수 → PCM이 녹음 → 냉열 방전
따라서 PCM 기반 TES는 전기를 직접 저장하는 배터리라기보다 전기로 만들어 놓은 ‘차가움’이나 ‘따뜻함’을 저장하는 열 배터리에 가깝다.
PCM에는 물·얼음뿐 아니라 파라핀, 염수화물, 지방산 등 여러 종류가 있다. 중요한 것은 어떤 소재가 무조건 우수한가가 아니라 몇 도에서 열을 저장하고 꺼낼 것인가다. 냉동창고라면 0°C 이하에서 작동하는 소재가 필요하고, 일반 건물 냉방이라면 20~30°C 부근, 산업용 열이라면 더 높은 온도에서 상변화하는 물질이 필요하다. 결국 PCM 역시 TES의 다른 기술과 마찬가지로 사용처에 따라 최적 소재가 달라진다. [주2][주4]
TES와 배터리 ESS를 비교하면?
| 구분 | Battery ESS | Thermal Energy Storage |
|---|---|---|
| 저장 형태 | 전기 → 화학에너지 | 전기·폐열 → 열/냉열 |
| 주 출력 | 전기 | 열·증기·온수·냉수·냉기, 일부 기술은 전기 |
| 강점 | 빠른 응답속도, 전력시장 활용도가 높음 | 저장매체가 저렴하고 장시간 저장 확대에 유리 |
| 주요 원재료 | 리튬, 철, 니켈 등 | 돌, 벽돌, 흑연, 물, 얼음, 용융염, PCM 등 |
| 대표 Usage | 주파수조정, 전력차익거래, 재생에너지 연계, 백업전력 | 산업용 증기, 고온공정열, HVAC, 지역난방, 폐열 회수 |
| 약점 | 저장시간을 늘릴수록 배터리 용량 투자 증가 | 다시 전기로 변환하면 추가 효율손실 발생 |
| 가장 유리한 시장 | 최종 수요가 ‘전기’인 경우 | 최종 수요가 ‘열 또는 냉방’인 경우 |
핵심은 TES가 BESS보다 항상 우월한 기술이라는 것이 아니다. 전기가 필요한 곳에는 BESS가, 열이 필요한 곳에는 TES가 더 자연스럽다. 특히 TES에 저장한 에너지를 그대로 열로 사용할 경우 McKinsey는 일부 power-to-heat 방식의 효율이 90%를 넘을 수 있다고 설명한다. 반대로 열을 다시 전기로 바꾸려면 발전 과정이 추가되기 때문에 BESS와 동일한 기준으로 단순 비교하기 어렵다. [주5]
2. 재생에너지가 늘어날수록 왜 TES가 중요해질까?
Q. 태양광과 풍력이 늘어나는데 왜 ‘열 저장’이 필요할까?
태양광과 풍력의 가장 큰 문제는 발전비용 자체보다 발전하는 시간과 에너지가 필요한 시간이 다르다는 것이다. 태양광이 많이 설치된 지역에서는 한낮에 전기가 넘치는 반면 저녁에는 발전량이 급감한다. 풍력 역시 바람이 강한 시간에 발전이 집중된다. 따라서 재생에너지 비중이 높아질수록 전력가격 변동성과 출력제한, 즉 curtailment 문제가 중요해진다. [주6][주7]
TES는 이 문제를 조금 다른 방식으로 해결한다. 전력이 남고 가격이 낮은 시간에 전기히터나 히트펌프를 가동해 저장체를 가열하고, 공장이 열을 필요로 할 때 저장된 열로 증기나 열풍을 공급하는 것이다. 즉 발전시간과 산업체의 열 사용시간을 분리한다. McKinsey는 재생에너지 비중이 높은 유럽 시장에서 전력가격 변동성이 커질수록 이런 방식의 경제성이 개선될 가능성이 있다고 분석한다. [주8]
여기서 TES의 진짜 투자 포인트가 나온다. 전력저장의 목적이 반드시 “전기를 다시 전기로 돌려놓는 것”일 필요가 없다는 것이다. 세계 산업에너지 소비 중 약 3분의 2가 열 생산에 사용되고 있으며, 현재 산업열의 상당 부분은 천연가스·석탄 같은 화석연료에서 나온다. 저렴한 재생전력을 저장해 산업열로 공급할 수 있다면 TES는 전력저장 시장뿐 아니라 기존 산업용 가스보일러 시장까지 경쟁 대상으로 삼을 수 있다. [주9]
이 때문에 최근 TES를 둘러싼 담론도 “ESS의 새로운 종류”에서 산업열 탈탄소화(Industrial Heat Decarbonization)로 이동하고 있다. Reuters는 2026년 TES 시장을 약 25억 달러 규모로 소개하면서 용융염, 모래·돌, 흑연 등 다양한 기술이 산업용 열 시장에 진입하고 있다고 보도했다. McKinsey는 유럽 산업용 TES 저장용량이 현재 0.5GWh 미만에서 2035년 200GWh 이상으로 확대될 잠재력이 있으며, 누적 투자기회가 약 160억 유로에 이를 수 있다고 분석했다. 다만 아직 초기 시장인 만큼 이런 전망치는 확정적인 시장규모라기보다는 ‘경제성이 확보될 경우 가능한 잠재시장’으로 보는 것이 적절하다. [주8][주10]
3. 최근 TES 기술 트렌드는 어디로 가고 있을까?
Trend 1. 물과 얼음에서 ‘고온 Thermal Battery’로
TES 자체는 새로운 기술이 아니다. 빌딩에서는 수십 년 전부터 야간에 얼음을 만들어 두었다가 낮에 냉방에 사용하는 빙축열 시스템이 활용돼 왔고, 태양열 발전에서는 용융염 저장도 이미 사용되고 있다. 건물 냉방 영역에서는 앞서 설명한 PCM처럼 특정 온도에서 녹고 굳는 물질을 이용해 냉열을 저장하는 방식도 활용된다. 최근의 변화는 이러한 저온·냉열 중심 TES에서 한 단계 더 나아가, 적용온도가 빠르게 올라가면서 산업용 고온 열배터리가 등장하고 있다는 것이다. [주5][주11]
Rondo Energy는 전기로 내화벽돌을 가열해 열을 저장하는 방식을 개발하고 있으며, Antora Energy는 탄소계 고체 블록을 매우 높은 온도로 가열해 열을 저장한다. Financial Times는 돌이나 벽돌 같은 저가 재료를 사용하는 전기-열 저장기술이 산업공정에서 가스와 경쟁할 가능성을 지적했고, Reuters는 Antora의 고온 흑연 기반 시스템을 대표적인 신형 TES로 소개했다. [주12][주13]
이 방식의 장점은 저장용량을 늘리기 위해 리튬이온 셀을 계속 추가하는 구조와 달리 상대적으로 값싼 저장물질의 양을 늘릴 수 있다는 점이다. 그래서 저장시간이 길어질수록 TES의 경제성이 부각될 가능성이 있다. Wood Mackenzie 역시 장시간 에너지저장(LDES) 시장에서 리튬이온 이외의 열·기계·전기화학적 저장기술이 경쟁하는 구도가 형성되고 있다고 분석한다. [주14]
Trend 2. ‘열만 판매’하는 TES에서 Heat-to-Power로
두 번째 기술 방향은 저장된 열을 다시 전기로 변환하는 것이다. 대표적으로 Antora는 고온의 탄소 블록에서 방출되는 복사에너지를 TPV(Thermophotovoltaic) 셀을 통해 전기로 변환하는 기술을 개발하고 있다. 이 경우 TES가 산업열 공급뿐 아니라 장주기 전력저장 영역에도 진입할 가능성이 생긴다. 다만 열을 직접 이용하는 경우보다 변환단계가 늘어나기 때문에 효율과 설비비가 핵심 경쟁변수가 된다. [주13][주15]
Trend 3. 히트펌프 + TES 결합
200°C 이하 저·중온 산업열에서는 TES 단독보다 산업용 히트펌프와 TES의 결합도 중요한 트렌드다. 히트펌프는 주변의 열을 이동시키기 때문에 투입전력보다 많은 열을 공급할 수 있으며, McKinsey는 낮은 온도 영역에서 산업용 히트펌프가 전통적인 보일러보다 높은 에너지 효율을 제공할 수 있다고 설명한다. 여기에 열저장을 붙이면 전력가격이 싼 시간에 히트펌프를 돌리고 비싼 시간에는 저장된 열을 사용할 수 있다. [주16]
건물 냉방에서는 이와 비슷하게 냉동기 또는 히트펌프 + PCM TES 조합이 가능하다. 전력가격이 싼 시간에 PCM을 굳혀 냉열을 저장하고, 냉방부하가 높은 시간에는 저장된 냉열을 활용함으로써 냉동기 가동을 줄일 수 있다. 병원, 호텔, 물류센터, 데이터센터처럼 냉방수요가 크고 일정한 시설일수록 전력 피크를 줄이는 수단으로 활용될 가능성이 있다.
따라서 TES 산업을 하나의 단일 기술로 보는 것은 위험하다. 100°C 이하 건물·지역난방에서는 물·PCM·히트펌프가 중요하고, 100~500°C의 증기 시장에서는 용융염·벽돌·고체축열 방식이 경쟁하며, 그 이상의 고온 산업에서는 흑연·세라믹 등 고온재료와 새로운 전기가열 방식이 필요하다. 결국 승자는 ‘가장 좋은 저장기술’이라기보다 고객이 필요로 하는 온도와 열 형태를 가장 싼 비용으로 안정적으로 제공하는 기술이 될 가능성이 높다. [주4][주17]
4. 기술보다 더 중요한 변화: Heat-as-a-Service
Q. TES를 설치하려면 공장이 수십억~수백억원을 직접 투자해야 할까?
최근에는 그렇지 않은 모델이 확대되고 있다. 대표적인 것이 Heat-as-a-Service(HaaS)다. TES 기업이나 에너지사업자가 설비를 설치·소유하고 고객은 사용한 증기나 열에 대해서만 장기 계약가격을 지급하는 모델이다. 쉽게 말하면 공장이 보일러를 직접 구매하는 대신 ‘열을 구독’하는 것이다. [주8][주10]
이 모델이 중요한 이유는 TES 사업의 가장 큰 진입장벽 중 하나가 초기 CAPEX이기 때문이다. 공장 입장에서는 생산설비가 아닌 에너지설비에 대규모 자금을 투자하기 부담스럽다. 반면 HaaS 사업자는 전력가격 예측, 에너지 트레이딩, 설비운영, 유지보수까지 묶어 제공하면서 싼 시간대의 전기를 조달해 수익을 창출한다. 결국 TES 기업의 경쟁력이 장비 판매에서 금융·전력조달·운영 최적화를 포함한 에너지 서비스 사업으로 이동할 수 있다는 의미다. [주8]
실제 Kyoto Group은 헝가리 식품원료 공장에 56MWh 규모의 Heatcube를 설치해 Heat-as-a-Service 방식으로 열을 공급하고 있다. Rondo Energy 역시 Heineken의 포르투갈 양조장에 대형 열배터리를 적용하는 프로젝트를 추진하고 있다. 산업 고객이 기술 시연을 넘어 장기적으로 실제 공정열을 구매하기 시작했다는 점은 TES 상용화를 판단하는 중요한 신호다. [주10][주18]
5. 그렇다면 TES가 배터리를 대체할까?
답은 아니다. 서로 다른 시장을 담당할 가능성이 높다.
리튬이온 BESS는 빠른 충·방전과 정밀한 출력제어가 가능하기 때문에 주파수조정, 전력차익거래, 태양광의 몇 시간 단위 이동 등에 강점이 있다. 반면 TES는 최종 에너지 수요가 열이고 저장시간이 길어질수록 매력이 커진다. 따라서 재생에너지 확대 과정에서 BESS와 TES가 경쟁만 하는 것이 아니라 BESS는 전력망의 단기 유연성을, TES는 산업·건물의 열수요 유연성을 담당하는 보완관계가 형성될 가능성이 높다. [주3][주14]
투자자의 관점에서는 오히려 이것이 TES의 장점이다. 전력저장 시장에서 리튬이온 배터리와 정면승부를 해야 하는 것이 아니라, 그동안 천연가스 보일러·산업용 스팀설비가 담당했던 거대한 열 시장으로 주소가능시장(TAM)을 확장할 수 있기 때문이다. 특히 식음료, 제지, 화학, 알루미나, 지역난방 등 일정한 열을 장시간 사용하는 사업장은 초기 주요 수요처가 될 가능성이 높다. [주1][주9]
6. TES 투자에서 무엇을 가장 중요하게 봐야 할까?
첫 번째는 기술보다 전기와 가스의 가격차다. TES 경제성은 전기가 얼마나 싸게 공급되는 시간대가 존재하는지, 그리고 그 전력을 대신할 천연가스 가격과 탄소비용이 얼마인지에 매우 민감하다. 태양광 과잉으로 낮 시간 전력가격이 크게 떨어지는 시장이나 풍력 과잉이 빈번한 시장일수록 유리하다. 반대로 전기요금이 하루 종일 높고 가격차가 작으면 TES의 차익거래 가치가 줄어든다. [주8][주10]
두 번째는 저장 가능한 온도가 아니라 실제로 전달할 수 있는 열의 품질이다. “1,000°C까지 저장 가능하다”는 기술적 수치보다 고객이 요구하는 압력의 증기를 안정적으로 만들 수 있는지, 기존 보일러·배관과 얼마나 쉽게 연결할 수 있는지가 훨씬 중요하다. 산업체는 새로운 에너지기술 때문에 생산공정을 멈출 수 없기 때문이다. 따라서 EPC 역량, 시스템 통합능력, 장기 성능보증이 기술 자체만큼 중요하다. [주8][주17]
세 번째는 CAPEX보다 이용률과 계약구조다. TES는 저장장치를 얼마나 싸게 만들었느냐 못지않게 1년에 몇 번 충·방전할 수 있는지가 중요하다. 장비가 자주 가동될수록 고정비를 많은 열 생산량에 분산할 수 있다. 따라서 단순 수주금액보다 장기 HaaS 계약, 열구매계약, 설비 이용률, 고객의 신용도가 더 중요한 투자지표가 될 수 있다. [주8][주10]
네 번째는 정책이다. 미국의 청정에너지 세제는 에너지저장 범주에 전기뿐 아니라 일정 요건을 충족하는 thermal storage도 포함한다. 지역별 전력망 요금, 피크전력 요금, 탄소가격, 산업 탈탄소화 보조금 역시 TES 프로젝트 IRR에 큰 영향을 줄 수 있다. 결과적으로 동일한 기술이라도 미국·독일·스페인·한국에서 경제성이 전혀 다르게 나타날 수 있다. [주19]
7. TES 산업의 가장 큰 리스크는 무엇일까?
TES의 가장 큰 위험은 기술 실패보다 경제성의 지역 편차다. 싼 재생전력이 충분하고 전력가격 변동성이 높은 지역에서는 경제성이 좋지만, 전기 가격이 가스보다 지속적으로 높은 시장에서는 투자회수기간이 길어질 수 있다. 향후 송전망 확대와 전력시장 제도개선으로 전력가격 변동성이 오히려 낮아지는 경우 일부 수익원도 줄어들 수 있다. [주8][주10]
두 번째 리스크는 기술 파편화다. 얼음, PCM, 물, 용융염, 벽돌, 돌, 모래, 흑연, 열화학물질 등 저장매체가 다양하고 온도와 용도마다 최적 기술도 다르다. 리튬이온 배터리처럼 하나의 기술 플랫폼이 시장 대부분을 지배하기보다는 여러 기술이 산업별로 공존할 가능성이 크다. 투자자 입장에서는 시장 성장은 맞더라도 특정 기술업체가 승자가 된다는 보장이 없다는 뜻이다. [주2][주4]
PCM도 마찬가지다. 상변화 온도, 열전도율, 반복 사용에 따른 성능저하, 누출 방지를 위한 캡슐화 비용 등이 경제성을 좌우한다. 따라서 높은 에너지밀도만으로 경쟁력을 판단하기보다는 실제 냉난방 시스템에 연결했을 때 얼마나 빠르고 안정적으로 충·방전할 수 있는지를 확인해야 한다.
마지막으로 현재 고온 TES 선두기업 상당수는 아직 비상장 스타트업이다. 공장 단위 프로젝트에는 초기 대규모 자본이 필요하고 고객은 10년 이상 사용할 에너지 인프라의 신뢰성을 요구한다. 따라서 스타트업에게는 기술검증 이후 ‘첫 상업설비에서 대량보급으로 넘어가는 자금조달 구간’이 큰 장벽이다. Financial Times 역시 Rondo와 같은 기후기술 기업이 대규모 상업설비 단계에서 이른바 financing valley of death에 직면한다고 지적한다. [주20]
8. 대표 기업은 어디인가?
먼저 기술 리더를 보면
고온 산업용 TES에서 주목할 기업은 Rondo Energy, Antora Energy, Kyoto Group, Malta 등이다. Rondo는 내화벽돌 기반 열배터리, Antora는 고온 탄소블록과 TPV, Kyoto Group은 용융염 기반 Heatcube, Malta는 열을 활용한 장주기 전력저장을 개발하고 있다. 현재 TES 기술혁신의 상당 부분이 이러한 전문기업에서 나오고 있다는 점이 특징이다. [주10][주12][주13]
문제는 투자자 입장에서 이들 상당수가 비상장기업이라는 것이다. 따라서 상장주를 찾는다면 순수 고온 TES 기업만 보기보다는 HVAC, 빌딩 에너지관리, 지역난방, 산업용 열관리까지 범위를 확대해야 한다.
미국 증시에서 볼 수 있는 기업
① Trane Technologies (NYSE: TT)
Trane은 HVAC 및 빌딩 열관리 분야의 대표기업으로, CALMAC 계열 기술을 기반으로 한 얼음축열과 최근 Thermal Battery Storage-Source Heat Pump 시스템까지 사업을 확장하고 있다. TES 자체가 전체 기업가치를 결정하는 회사는 아니지만, 건물 전기화와 히트펌프, 열저장, 제어 소프트웨어가 결합되는 시장에 가장 직접적으로 노출된 대형 상장사 중 하나라는 점이 강점이다. 투자 관점에서는 TES 성장 자체보다 데이터센터·상업용 HVAC 성장과 서비스 매출 확대를 함께 봐야 한다. [주21]
② Carrier Global (NYSE: CARR)
Carrier는 PCM을 이용한 상업용 Thermal Energy Storage 솔루션을 보유하고 있다. 야간 또는 전력가격이 낮은 시간에 PCM에 냉열을 저장한 뒤 낮 피크시간에 이를 사용하는 구조다. 앞서 설명했듯 PCM은 특정 온도에서 녹고 굳을 때 많은 열을 흡수·방출하기 때문에, 대형 물탱크 없이도 상대적으로 높은 저장밀도를 확보할 수 있다는 장점이 있다. 병원, 호텔, 데이터센터, 산업시설처럼 냉방수요가 큰 시설에서 전력 피크를 낮추는 용도로 활용할 수 있다. Carrier의 경우 고온 산업용 열배터리보다 ‘건물 냉방 TES’ 투자대상에 가깝다. AI 데이터센터와 냉각수요 증가가 이어질수록 냉동기와 PCM 기반 TES를 통합해 피크전력을 낮추는 솔루션의 전략적 가치가 커질 수 있다. [주22]
③ Brenmiller Energy (NASDAQ: BNRG)
Brenmiller는 미국 나스닥에 상장된 몇 안 되는 TES 중심 기업 중 하나다. 자체 bGen 기술로 전기나 폐열을 저장해 산업용 증기와 열을 공급하는 사업을 추진하고 있어 대형 HVAC 기업보다 TES 테마의 순도가 높다. 반대로 기업 규모가 작고 프로젝트 수주와 자금조달에 실적 변동성이 크게 좌우될 수 있기 때문에 대형주와는 완전히 다른 위험 프로파일을 가진다. TES 시장 성장에 대한 레버리지는 높지만 그만큼 사업화·유동성·증자 리스크를 함께 봐야 하는 종목이다. [주23]
한국 증시에서는?
한국에는 현재 미국의 Antora나 Rondo처럼 고온 Thermal Battery를 핵심 사업으로 하는 대형 상장사가 사실상 눈에 띄지 않는다. 따라서 국내 투자는 냉동공조·지역난방·축열 시스템 업체를 통한 간접 접근이 현실적이다.
① LG전자 (KRX: 066570)
LG전자는 대형 칠러와 중앙공조 사업을 보유하고 있으며, 아이스 슬러리를 이용한 빙축열 시스템 적용 경험도 가지고 있다. 병원 등 24시간 냉방이 필요한 시설에서는 심야 또는 저가시간 전력을 활용해 냉열을 저장하는 구조가 가능하다. 향후 데이터센터 냉각 및 대형 상업시설의 전력피크 관리가 중요해질수록 HVAC와 열저장을 통합하는 역량이 부각될 가능성이 있다. 다만 LG전자 전체 매출에서 TES가 차지하는 비중은 매우 작기 때문에 TES 순수 투자대상으로 해석하는 것은 적절하지 않다. [주24]
② 한국지역난방공사 (KRX: 071320)
한국지역난방공사는 TES ‘장비업체’라기보다는 열저장의 대표적인 실제 사용자에 가깝다. 지역난방 시스템에서는 수요가 낮을 때 생산한 열을 대형 축열조에 저장하고 피크시간에 방출함으로써 열생산 설비의 운전효율을 높이고 비상 열원 역할도 수행할 수 있다. 향후 전력과 열을 연계한 sector coupling이 확대된다면 지역난방 네트워크와 대형 축열설비가 일종의 거대한 에너지 유연성 자산으로 재평가될 가능성이 있다. 다만 이 회사의 투자포인트는 TES 하나가 아니라 전력·열 판매가격, 연료비, 규제정책을 함께 봐야 한다. [주25]
③ 레몬 (KOSDAQ: 294140)
레몬은 2025년 LIME을 종속회사로 편입했고, LIME은 과거 이앤이시스템에서 이어진 빙축열·수축열 시스템 사업을 보유하고 있다. 따라서 국내 상장사 가운데 TES와의 사업 연결고리가 상대적으로 직접적이지만, 전체 회사의 규모가 작고 최근 손실이 이어지고 있다는 점에서 투자위험 역시 매우 높다. 이런 기업은 ‘TES 산업 성장=기업가치 상승’으로 단순 연결하기보다 실제 TES 수주, 매출 비중, 현금흐름, 추가 자금조달 여부를 확인해야 한다. [주26]
9. TES 산업을 한 문장으로 정리한다면?
TES의 가장 흥미로운 부분은 배터리보다 더 좋은 배터리를 만드는 산업이 아니라, 애초에 배터리가 필요하지 않은 에너지 수요를 찾아내는 산업이라는 점이다.
공장에 필요한 것이 전기가 아니라 200°C 증기라면, 태양광 전력을 리튬배터리에 저장하고 다시 전기로 꺼내 전기보일러를 돌리는 것보다 태양광이 남을 때 싼 전기로 열을 만들어 저장하는 것이 더 단순할 수 있다. 마찬가지로 건물에 필요한 것이 전기가 아니라 ‘냉방’이라면, 전기를 배터리에 저장해 두었다가 낮에 에어컨을 돌리는 대신 밤에 얼음이나 PCM에 냉열을 직접 저장하는 방식이 더 효율적일 수 있다. 재생에너지 비중이 높아질수록 이런 ‘전력과 열수요의 시간차’를 이용하는 사업모델의 가치가 높아진다. [주1][주8]
따라서 TES 투자에서 가장 중요한 질문은 “어떤 저장물질이 최고의 기술인가?”가 아니다. 저렴한 재생전력을 확보할 수 있는가, 고객이 매일 대량의 열 또는 냉열을 사용하는가, 기존 보일러나 냉방시스템보다 싸게 에너지를 공급할 수 있는가, 그리고 그 경제성을 장기계약으로 고정할 수 있는가가 더 중요하다. 이 네 가지 조건을 충족하는 프로젝트가 늘어나기 시작한다면 TES는 작은 에너지저장 틈새기술에서 산업열과 냉방 시장을 재편하는 하나의 인프라 산업으로 성장할 가능성이 있다. [주8][주10]
References
[주1] McKinsey & Company, “Net-zero heat: Long-duration energy storage to accelerate energy system decarbonization,” 2022.
[주2] PwC, “Power in Indonesia: Investment, taxation and regulatory guide – 8th edition,” 2025.
[주3] Deloitte, “Energy storage on the electric grid,” 2023.
[주4] McKinsey & Company, “Net-zero heat: Long Duration Energy Storage to accelerate energy system decarbonization,” 2022.
[주5] McKinsey & Company, “Net-zero heat: Is it too hot to handle?”, 2022.
[주6] McKinsey & Company, “Net-zero electrical heat: A turning point in feasibility,” July 16, 2024.
[주7] Deloitte, “2025 Renewable Energy Industry Outlook,” 2024.
[주8] McKinsey & Company, “Industrial heat electrification in Europe: New business models emerge,” March 13, 2026.
[주9] McKinsey & Company, “Tackling heat electrification to decarbonize industry,” December 2, 2024.
[주10] Reuters, “Thermal storage heats up as industry hunts for cheaper, cleaner energy,” April 21, 2026.
[주11] The Guardian, “Salt, air and bricks: could this be the future of energy storage?”, April 1, 2024.
[주12] Financial Times, “Hot rock batteries are coming to Europe — soon,” March 16, 2024.
[주13] Reuters, “BlackRock, Temasek-led group invest $150 mln in thermal battery maker Antora,” February 22, 2024.
[주14] Wood Mackenzie, “Long duration energy storage trends report 2024,” December 6, 2024.
[주15] Accenture, “The Industrialist – Trends and innovations,” March 2024.
[주16] McKinsey & Company, “Industrial heat pumps: Five considerations for future growth,” March 19, 2024.
[주17] McKinsey Global Institute, “The energy transition: Ten physical realities to tackle,” 2025.
[주18] The Wall Street Journal, “Heineken Is Trying a Heat Battery to Generate Steam for Its Brewing,” August 2026.
[주19] PwC, “Final regulations general rules on clean electricity tax credits,” February 12, 2025.
[주20] Financial Times, “A helping hand through the green tech ‘valley of death’,” 2024.
[주21] Trane Technologies, Thermal Battery and Sustainability disclosures, 2025.
[주22] Carrier Global, “Thermal Energy Storage,” product and corporate disclosures, accessed 2026.
[주23] Brenmiller Energy, Form 20-F, 2025.
[주24] LG Electronics B2B, Ice Slurry Thermal Storage / Chiller installation case.
[주25] Korea District Heating Corporation, district heating thermal storage disclosures; 2026 corporate disclosures.
[주26] LIME / Lemon corporate and public filing information, 2025–2026.