LNG·메탄올·암모니아·수소, 연료 전환의 승자는 누구일까
전기를 만드는 연료를 둘러싼 이야기가 복잡해졌다. LNG는 이미 발전소에서 널리 쓰이지만 탄소 배출을 줄여야 한다는 압박을 받는다. 수소는 탄소중립의 대안으로 거론되지만 저장하고 운반하는 일이 쉽지 않다. 그래서 수소를 암모니아나 메탄올로 바꿔 운송하고, 이를 연료로 사용하려는 움직임도 이어진다. 네 연료는 같은 에너지 전환의 흐름에 놓여 있지만 해결하려는 문제와 준비된 정도가 서로 다르다. –> [주1][주2]
이 주제를 고른 이유도 여기에 있다. 새로운 생산시설 발표, 선박 발주, 발전소 실증 소식은 모두 ‘차세대 연료 시장의 성장’으로 소개되곤 한다. 그러나 실증에 성공한 연료와 매일 대량으로 구매할 수 있는 연료는 다르다. 연소할 때 이산화탄소가 나오지 않는다는 사실과 생산·운송까지 포함한 배출량이 적다는 사실도 다르다. 연료 조달, 발전효율, 저장, 탄소중립 가능성, 상용화 수준을 함께 살펴야 기업의 사업 발표가 실제로 어느 단계에 와 있는지 알 수 있다. –> [주1][주3]
발전소에 연료를 공급하는 일은 긴 약속이다. 발전설비를 짓고 저장시설과 항만을 마련한 뒤 수년에서 수십 년 동안 연료를 받아야 한다. 현재 이 체계가 가장 잘 갖춰진 연료는 LNG다. 메탄올·암모니아·수소는 저탄소 생산과 새로운 공급망을 확대하는 과정에 있다. 네 연료의 경쟁은 하나의 승자를 고르는 경주라기보다 각 용도에서 공급망과 비용의 해답을 찾는 과정에 가깝다. –> [주2][주4]
왜 지금 네 연료를 함께 볼까
LNG는 천연가스를 액화해 배로 운송한 뒤, 수입국에서 다시 기체로 바꿔 발전에 사용하는 연료다. 국제 거래와 발전설비 운영 경험이 풍부해 당장 필요한 전력을 공급하기에 유리하다. 반면 화석 LNG는 연소 과정에서 이산화탄소를 배출한다. 생산과 운송 중 발생하는 메탄 배출까지 고려하면, 발전소 굴뚝에서 측정한 수치만으로 기후 영향을 판단할 수도 없다. –> [주3][주5]
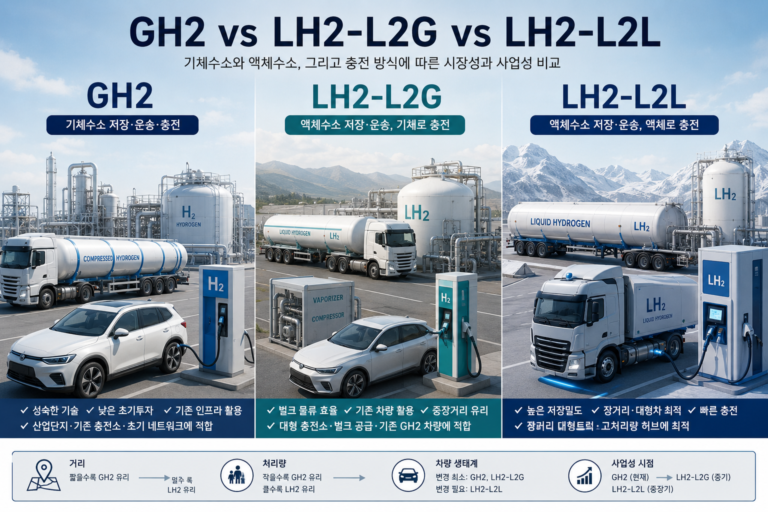
수소는 사용 단계에서 이산화탄소를 직접 배출하지 않는다. 하지만 부피당 담을 수 있는 에너지가 적어 먼 거리로 운송하거나 오래 저장하는 데 비용이 든다. 암모니아는 수소와 질소를 결합한 물질이고, 합성 메탄올은 수소와 탄소원을 이용해 만들 수 있다. 두 연료는 수소를 다른 형태로 운송하고 사용하는 길을 열어준다. 대신 합성 설비와 변환 과정이 추가되므로 비용과 에너지 손실도 함께 생긴다. –> [주1][주6]
기업들이 최근 몇 년 동안 생산시설, 운송선, 발전설비에 관심을 보인 배경은 에너지 안보와 탈탄소 과제가 동시에 커졌기 때문이다. 그렇다고 발표된 사업이 모두 상업 생산으로 이어지는 것은 아니다. Reuters는 2025년 비용, 전력 확보, 정책 변화 등을 이유로 취소되거나 연기된 녹색수소 사업들을 정리했다. 투자자는 목표 생산량보다 최종 투자 결정 여부, 구매자와의 계약, 가동 일정을 먼저 확인할 필요가 있다. –> [주7]
시장 규모보다 먼저 구분할 것
LNG는 이미 발전과 산업에서 쓰이는 대규모 국제 시장을 갖고 있다. 메탄올과 암모니아도 기존 화학제품으로 생산·거래되고, 수소 역시 정유와 화학 공정에 공급된다. 그러나 기존 제품의 시장 전체를 새로운 저탄소 발전 연료 시장으로 계산해서는 안 된다. 일반 메탄올과 저탄소 메탄올, 비료용 암모니아와 발전용 저탄소 암모니아는 구매자와 가격 조건이 다르다. 기존의 산업용 수소 수요 역시 곧바로 수소발전 수요가 되지는 않는다. –> [주8][주9]
성장 속도도 지역과 시기에 따라 달라진다. Wood Mackenzie는 장기 시나리오에서 LNG 수요와 암모니아의 새로운 발전·해운 수요가 증가할 가능성을 제시했다. 반면 2026년에는 높은 현물 가격과 공급 차질 등의 영향으로 아시아·태평양의 LNG 수요가 감소할 것으로 전망했다. 장기적인 설비 투자 기회가 있다는 주장과 단기 구매량이 줄어든다는 전망은 함께 성립할 수 있다. 세계 시장의 성장률보다 해당 기업이 어느 지역에, 어떤 가격과 계약으로 물량을 파는지가 실적에는 더 직접적이다. –> [주10][주11]
연료 전환에서 돈이 흐르는 곳
연료 시장에는 여러 사업이 겹쳐 있다. LNG의 경우 가스 확보, 액화, 선박 운송, 수입 터미널, 발전이 이어진다. 저탄소 수소와 그 파생 연료에는 전해조와 저탄소 전력, 연료 합성, 탄소 포집, 전용 저장시설 등이 더해질 수 있다. 어떤 기업은 설비를 건설해 수익을 얻고, 어떤 기업은 완성된 연료를 장기간 공급해 매출을 얻는다. 같은 테마에 속해도 투자비를 회수하는 방식은 다르다. –> [주6][주12]
발전사업자가 비교하는 가격도 연료 1톤의 구매가격만은 아니다. 전기 1MWh를 안정적으로 생산하는 전체 비용을 봐야 한다. 연료에 담긴 에너지, 발전설비 효율, 운송·저장 비용, 설비 가동률이 모두 영향을 준다. 저탄소 연료라면 생산 전력 가격과 배출 비용, 보조금도 중요해진다. 일본 JERA가 추진하는 암모니아 혼소 사업은 기존 연료와의 가격 차이를 보전하는 장기 정부 지원을 확보했다. 초기 사업에서는 기술 실증과 가격 경쟁력을 별도로 평가해야 함을 보여준다. –> [주13][주14]
네 연료의 장단점
| 연료 | 조달·상용화 | 저장·운송 | 발전과 탄소중립의 핵심 |
|---|---|---|---|
| LNG | 국제 거래망과 발전설비가 성숙 | 극저온 설비가 필요하지만 운영 경험이 풍부 | 고효율 가스복합발전이 가능. 화석 탄소와 메탄 배출을 관리해야 함 |
| 메탄올 | 화학제품 공급망은 존재. 저탄소 연료 물량은 확대 단계 | 상온 액체로 취급하기 비교적 쉬움 | 생산 에너지와 탄소원이 중요하며 연소 시 CO₂가 발생 |
| 암모니아 | 기존 화학제품 거래 경험은 풍부. 대규모 발전 연료 사용은 초기 | 저장·해상 운송이 가능하지만 독성 관리가 중요 | 저탄소 생산과 연소 시 배출가스 관리가 관건 |
| 수소 | 산업용 생산은 성숙. 발전용 저탄소 수소의 대량 공급은 초기 | 압축·액화와 장거리 운송이 까다로움 | 생산 경로의 배출량과 전체 에너지 손실이 중요 |
발전효율은 연료 이름만으로 순위를 매기기 어렵다. 같은 연료라도 터빈, 엔진, 연료전지의 설계와 운전 조건에 따라 결과가 달라진다. LNG를 쓰는 가스복합발전에는 성숙한 상용 기술이 있다. Reuters가 보도한 일본의 신규 가스복합발전 설비는 발전효율 64%를 제시했다. 이 숫자를 메탄올·암모니아·수소 설비에 그대로 대입할 수는 없다. 특히 전기로 수소를 만든 뒤 다시 발전한다면 수소 생산과 저장에 들어간 에너지까지 포함한 전체 경로의 효율을 따져야 한다. –> [주15][주6]
메탄올의 뚜렷한 장점은 상온에서 액체라는 점이다. 연료를 보관하고 옮기는 일이 수소보다 상대적으로 수월하다. 하지만 취급이 쉽다는 말이 탄소중립을 뜻하지는 않는다. 메탄올은 태울 때 이산화탄소가 나오므로 어떤 탄소원과 에너지로 만들었는지 확인해야 한다. 저탄소 메탄올의 상업적 활용은 현재 발전보다 해운에서 더 구체적인 사례가 나타나고 있다. 덴마크에서는 2025년 상업 규모의 e-메탄올 생산시설이 가동을 시작했다. –> [주1][주16]
암모니아는 기존의 생산·운송 경험을 발전 연료로 확장하려는 단계다. 일본의 대형 석탄발전소에서는 암모니아 20% 혼소 시험이 진행됐다. 다만 Reuters의 2026년 1월 보도 기준, 이 사업의 상업 운전 목표는 2029회계연도다. 실증 경험이 쌓였다는 사실과 여러 발전소에서 경제적으로 널리 사용되고 있다는 판단은 구분해야 한다. 독성 물질의 저장·누출 관리와 연소 과정의 배출가스 관리도 중요하다. –> [주13][주17]
수소는 터빈에서 태우거나 연료전지에 공급할 수 있어 최종 사용 방식이 다양하다. 그러나 저탄소 수소를 대량으로 만들고 생산지에서 발전소까지 운반하는 과정이 어렵다. 수소를 암모니아나 메탄올로 전환하면 저장·운송 선택지는 넓어지지만 변환 비용이 든다. 생산지와 발전소의 거리, 필요한 저장 기간, 설비 방식에 따라 유리한 연료가 달라진다. –> [주1][주6]
탄소중립 잠재력은 생산 방법에 달려 있다
수소와 암모니아는 사용할 때 이산화탄소를 직접 배출하지 않는다. 하지만 화석연료를 써서 생산하면서 그 과정의 배출을 충분히 줄이지 못했다면 전체 과정에서는 저탄소 연료라고 보기 어렵다. 가스 기반 저탄소 암모니아는 탄소 포집·저장 성능과 가스 공급망의 메탄 배출이 중요하다. 합성 메탄올은 생산 전력과 탄소원의 출처를 봐야 한다. LNG 역시 발전소에서의 배출뿐 아니라 생산·운송을 포함해야 한다. 네 연료 모두 생산부터 사용까지 같은 범위로 비교해야 탄소중립 가능성을 제대로 평가할 수 있다. –> [주1][주3][주5]
이 문제는 곧 사업성으로 이어진다. 생산시설이 완성돼도 구매자가 연료의 배출 성적을 인정하지 않거나 필요한 가격을 지불하지 않으면 투자비를 회수하기 어렵다. 2026년 Air Products는 기대 수익률이 기준에 미치지 못한다며 미국 루이지애나의 저탄소 에너지 프로젝트를 중단했다. 기술적으로 만들 수 있는 연료와 수익을 내며 공급할 수 있는 연료 사이에 차이가 있음을 보여주는 사례다. –> [주18]
투자자는 어떤 기업을 어떻게 볼까
미국의 Cheniere Energy(NYSE: LNG)는 기존 LNG 공급망을 살펴볼 수 있는 기업이다. 액화설비 증설과 장기 판매계약이 주요 관심사다. 신규 생산능력의 규모뿐 아니라 건설비, 실제 가동 시점, 계약 물량과 가격 조건을 봐야 한다. 액화시설의 배출을 낮추려는 설비 전력화도 검토할 수 있지만, 전기가 어떻게 생산되는지에 따라 전체 배출 성과는 달라진다. –> [주12][주19]
CF Industries(NYSE: CF)는 기존 암모니아 생산 기반을 저탄소 연료 수요와 연결하려는 사례다. JERA·미쓰이와 추진하는 루이지애나 Blue Point 사업은 약 40억 달러 규모로 보도됐고, 계획 생산능력은 연간 약 140만 톤이다. 생산 시작 목표는 2029년이다. 계획 물량을 현재의 판매 실적으로 취급하지 않으면서 건설비, 탄소 포집·저장, 지원 제도, 장기 구매계약을 점검해야 한다. –> [주20][주14]
Air Products(NYSE: APD)는 산업용 수소 생산과 공급 경험을 갖고 있다. 다만 기존 사업의 경험이 모든 대형 저탄소 프로젝트의 수익성을 보장하지는 않는다. 루이지애나 사업 중단 사례를 고려하면 수소 시장의 장기 성장 전망과 개별 프로젝트의 자본 지출, 고객 계약, 예상 수익률을 분리해 봐야 한다. –> [주18][주21]
한국에서는 한국가스공사(KRX: 036460)가 LNG 수입과 공급의 중심에 있다. 2025년 TotalEnergies와 맺은 계약에 따라 2027년부터 연간 100만 톤을 10년 동안 공급받기로 했다. 안정적인 조달은 중요한 사업 조건이지만 계약 물량 증가가 곧바로 주주 이익 증가를 뜻하지는 않는다. 조달 비용을 판매가격에 반영하고 회수하는 구조도 함께 확인해야 한다. –> [주22]
SK이노베이션(KRX: 096770)은 SK E&S와의 합병으로 LNG 발전과 도시가스 사업을 포함하게 됐다. 국내 LNG 발전을 살펴볼 수 있는 사례지만 정유와 배터리 사업 역시 연결 실적에 영향을 준다. LNG 사업의 가치를 평가하려면 해당 부문의 성과와 다른 부문의 손익·투자 부담을 구분할 필요가 있다. –> [주23][주24]
HD한국조선해양(KRX: 009540)은 연료 공급 자체보다 운송·설비 쪽에서 전환을 살펴볼 수 있는 기업이다. HD현대 계열 조선사들은 암모니아를 연료로 사용할 수 있는 선박 프로젝트에 참여해 왔다. 선박 수주, 인도 일정, 건조 수익성이 판단의 출발점이다. 암모니아 추진선 주문이 늘었다는 사실만으로 저탄소 암모니아의 생산과 항만 공급시설까지 완성됐다고 해석해서는 안 된다. –> [주25]
네 연료의 투자 시계는 서로 다르다. LNG는 현재의 공급 능력과 발전 실적, 메탄올은 취급 편의성과 저탄소 생산 확대, 암모니아는 실증에서 상업 운전으로 넘어가는 속도, 수소는 저탄소 생산비와 저장·운송 인프라가 핵심이다. 시장 전망만으로 수익을 예상하기보다 실제 구매계약, 설비 가동, 전체 과정의 배출량, 투자비 회수 가능성을 순서대로 확인하는 편이 유용하다. –> [주1][주7][주13][주18]
참고자료
[주1] McKinsey & Company, “The shipping industry’s fuel choices on the path to net zero”.
[주2] McKinsey & Company, “Green corridors: A lane for zero-carbon shipping”.
[주3] Wood Mackenzie, “US LNG full lifecycle emissions delivered to Europe are 48% of the coal equivalent,” March 21, 2025.
[주4] Wood Mackenzie, “Should gas resource holders target LNG exports or blue ammonia?”, 2023.
[주5] McKinsey & Company, “Green corridors: A lane for zero-carbon shipping”.
[주6] McKinsey & Company, “What is hydrogen energy?”.
[주7] Reuters, “Cancelled and postponed green hydrogen projects,” July 23, 2025.
[주8] Wood Mackenzie, “European refiners may hold the key to scaling green hydrogen,” August 21, 2025.
[주9] McKinsey & Company, “Global Energy Perspective 2023: Sustainable fuels outlook”.
[주10] Wood Mackenzie, “Should gas resource holders target LNG exports or blue ammonia?”, 2023.
[주11] Wood Mackenzie, “Asian LNG demand forecast to decline for a second consecutive year,” July 13, 2026.
[주12] Reuters, “Trade war with China casts dark cloud over new US LNG projects,” February 4, 2025.
[주13] Reuters, “JERA on track for 20% ammonia co-firing at Hekinan coal power plant in FY29,” January 13, 2026.
[주14] Reuters, “Japan’s JERA secures government subsidy for US ammonia imports,” December 19, 2025.
[주15] Reuters, “Japan’s JERA to launch new gas-fired power plant to avoid electricity shortages,” July 26, 2024.
[주16] Reuters, “World’s first commercial-scale e-methanol plant opens in Denmark,” May 13, 2025.
[주17] Reuters, “JERA ends ammonia co-firing trial at coal power station with positive results,” June 26, 2024.
[주18] Reuters, “Air Products to exit Louisiana clean energy project; flags $2.9 billion hit,” June 30, 2026.
[주19] Reuters, “Cheniere to use electricity to cut emissions from LNG production,” March 12, 2025.
[주20] Reuters, “CF Industries forms JV for $4 billion low-carbon ammonia facility,” April 8, 2025.
[주21] Reuters, “Air Products plans network of hydrogen refueling stations in Canada,” April 23, 2024.
[주22] Reuters, “TotalEnergies, South Korea’s KOGAS sign 10-year LNG supply deal,” September 9, 2025.
[주23] Reuters, “South Korea’s SK Innovation agrees merger with SK E&S as part of overhaul,” July 17, 2024.
[주24] Reuters, “SK Innovation posts quarterly profit surge, projects strong crack spreads,” January 27, 2026.
[주25] Reuters, “Which companies back ammonia-fuelled ships to help cut emissions?” October 27, 2024.